Wir sind überzeugt, dass eine Streuung über verschiedene Aktienfaktoren in einem Umfeld geopolitischer Unsicherheiten und hoher Marktkonzentration besonders sinnvoll ist. Der Qualitätsfaktor hat sich historisch als stabilisierendes Element in Portfolios bewährt.
Kernaussagen:
- Angesichts der zunehmenden Diskussionen über die Auswirkungen der Künstlichen Intelligenz (KI) auf immer mehr Unternehmen ist ein Fokus auf fundamentale Unternehmensdaten wichtiger denn je.
- Die Vergangenheit zeigt, dass eine Diversifizierung über verschiedene Aktienstile hinweg dazu beitragen kann, eine zu starke Konzentration auf einzelne Sektoren oder Faktoren zu vermeiden.
- Der Qualitätsfaktor hat historisch dazu beigetragen, Portfolios mehr Stabilität und Widerstandsfähigkeit zu verleihen.
Künstliche Intelligenz bleibt ein starkes Investmentthema. Obwohl wir aktuell noch keine Anzeichen einer Blase sehen, dürfte die Entwicklung zunehmend von höherer Volatilität geprägt sein, während die Bewertungen auf erhöhtem Niveau verharren.
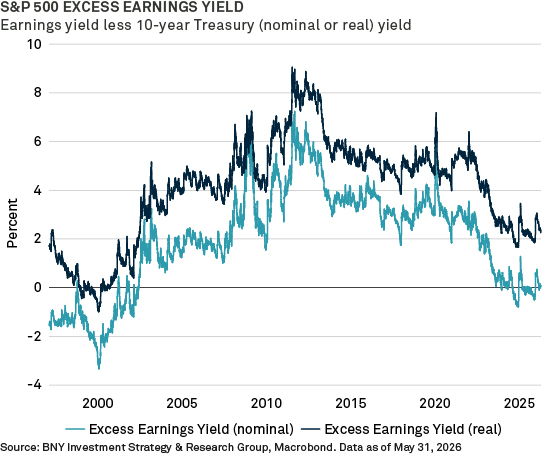
Die Überschussgewinnrendite – gemessen als Differenz zwischen der Gewinnrendite des S&P 500 und der Rendite 10-jähriger US-Staatsanleihen – hat sich seit 2012 deutlich verringert. Dies deutet darauf hin, dass die Aktienbewertungen schneller gestiegen sind als die Unternehmensgewinne. Mit einer nominalen Überschussgewinnrendite nahe null bewegt sich das Marktumfeld auf einem Niveau, das zuletzt während der Dotcom-Blase um das Jahr 2000 zu beobachten war.
Was lehrt uns die Geschichte?
Den Zeitpunkt einer voll ausgeprägten Marktblase allein anhand von Bewertungskennzahlen vorherzusagen, ist schwierig. Die Historie zeigt jedoch, dass Marktrotationen mitunter sehr abrupt verlaufen können.
Anstatt zu versuchen, Marktbewegungen exakt zu timen, halten wir es für wichtig, über verschiedene Aktienstile hinweg zu diversifizieren und langfristig in Qualitätsunternehmen investiert zu bleiben.
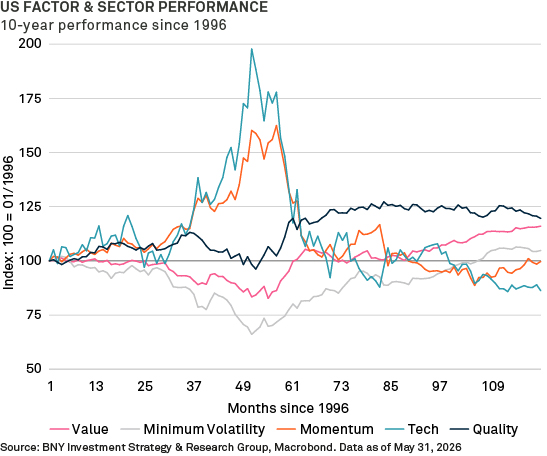
Ein Blick auf die Entwicklung verschiedener Aktienstile während der Dotcom-Ära verdeutlicht, warum Diversifikation so entscheidend ist. Er zeigt, dass die Führungsrolle von Technologiewerten zwar beeindruckend sein kann, sich aber auch rasch umkehren kann.
Die nachstehende Grafik zeigt, dass der S&P 500 Quality Index von 1996 bis über das Platzen der Dotcom-Blase hinaus sowohl den S&P 500 Value Index als auch die S&P 500 Momentum- und Technologie-Indizes übertroffen hat. Als die Blase platzte, verzeichneten Qualitätsunternehmen geringere Verluste als die anderen betrachteten Marktsegmente.
Fokus auf Fundamentaldaten
Die Lehren aus der Vergangenheit zeigen, wie wichtig es ist, Konzentrations- und Stilrisiken im Portfolio zu begrenzen. Langfristig bleiben Fundamentaldaten entscheidend, und der Qualitätsfaktor hat sich historisch als stabilisierendes Element bewährt.
Auch innerhalb des KI-Sektors ist Diversifikation entscheidend. Neben Technologieunternehmen profitieren beispielsweise Halbleiterhersteller und Energieversorger von diesem Trend. Da die Vorteile von KI zunehmend branchenübergreifend wirken dürften, bleibt eine sorgfältige Aktienauswahl von zentraler Bedeutung.
Kapitalallokation und Diversifikation können weder Gewinne garantieren noch vor Verlusten schützen.
WICHTIGE INFORMATIONEN
IN DEN USA: FÜR DIE ALLGEMEINE ÖFFENTLICHKEIT BESTIMMT. IN ALLEN ANDEREN RECHTSORDNUNGEN: NUR FÜR INSTITUTIONELLE, PROFESSIONELLE BZW. QUALIFIZIERTE ANLEGER UND QUALIFIZIERTE KUNDEN.
Die hierin enthaltenen Informationen geben allgemeine Ansichten wieder und dienen ausschließlich Informationszwecken. Dieses Material stellt weder eine Anlageberatung dar noch ist es als Empfehlung zum Einsatz einer bestimmten Anlagestrategie zu verstehen.
Die geäußerten Meinungen und Ansichten können sich jederzeit ohne vorherige Ankündigung ändern.
Die Wertentwicklung in der Vergangenheit ist kein Maßstab für die zukünftige Wertentwicklung.
Herausgebende Gesellschaften
Dieses Material darf ausschliesslich in den nachfolgend aufgeführten Ländern und an die jeweils genannten Empfängergruppen verteilt werden und unterliegt den angegebenen Bedingungen und Einschränkungen:
•USA: Herausgegeben von der BNY Mellon Securities Corporation (BNYSC), 240 Greenwich Street, New York, NY 10286. BNYSC ist ein registrierter Broker-Dealer und Mitglied der FINRA. Das Unternehmen hat Vereinbarungen abgeschlossen, um im Namen bestimmter Gesellschaften von BNY Investments Wertpapiere in den USA anzubieten.•Europa (ohne Schweiz): BNY Mellon Fund Management (Luxembourg) S.A., 2-4 Rue Eugène Ruppert, L-2453 Luxemburg. •Vereinigtes Königreich, Afrika und Lateinamerika (ohne Brasilien): BNY Mellon Investment Management EMEA Limited, BNY Mellon Centre, 160 Queen Victoria Street, London EC4V 4LA, Vereinigtes Königreich. Eingetragen in England unter der Nummer 1118580. Zugelassen und beaufsichtigt durch die Financial Conduct Authority (FCA). •Südafrika: BNY Mellon Investment Management EMEA Limited ist ein zugelassener Finanzdienstleister. •Schweiz: BNY Mellon Investments Switzerland GmbH, Bärengasse 29, CH-8001 Zürich, Schweiz. •Naher Osten: Niederlassung der The Bank of New York Mellon im Dubai International Financial Centre (DIFC). Beaufsichtigt durch die Dubai Financial Services Authority (DFSA). •Südostasien und Südasien: BNY Mellon Investment Management Singapore Pte. Limited, Registernummer 201230427E. Beaufsichtigt durch die Monetary Authority of Singapore. •Hongkong: BNY Mellon Investment Management Hong Kong Limited. Beaufsichtigt durch die Hong Kong Securities and Futures Commission. •Japan: BNY Mellon Investment Management Japan Limited. Das Unternehmen ist als Finanzinstrumente-Geschäftsbetreiber unter der Lizenznummer 406 (Kinsho) beim Commissioner of the Kanto Local Finance Bureau registriert und Mitglied der Investment Trusts Association, Japan, der Japan Investment Advisers Association sowie der Type II Financial Instruments Firms Association. •Brasilien: ARX Investimentos Ltda., Av. Borges de Medeiros 633, 4. Stock, Rio de Janeiro, RJ, Brasilien, CEP 22430-041. Zugelassen und beaufsichtigt durch die brasilianische Wertpapieraufsichtsbehörde Comissão de Valores Mobiliários (CVM). •Kanada: BNY Mellon Asset Management Canada Ltd. ist in allen Provinzen und Territorien Kanadas als Portfoliomanager und Exempt Market Dealer sowie in Ontario zusätzlich als Commodity Trading Manager registriert.
Alle herausgebenden Gesellschaften sind Tochtergesellschaften der The Bank of New York Mellon Corporation.
BNY Investments ist die Markenbezeichnung für das Investmentmanagementgeschäft von BNY und seinen weltweit verbundenen Investmentgesellschaften.
Kein Teil dieses Materials darf ohne ausdrückliche schriftliche Genehmigung vervielfältigt, reproduziert oder in anderen Publikationen zitiert werden. Sämtliche hierin enthaltenen Informationen sind urheberrechtlich geschützt und Eigentum des jeweiligen Rechteinhabers.
NOT FDIC INSURED | NO BANK GUARANTEE | MAY LOSE VALUE |
©2026 THE BANK OF NEW YORK MELLON CORPORATION
MARK-958639-2026-06-29
GU-895 - 5 Juli 2027