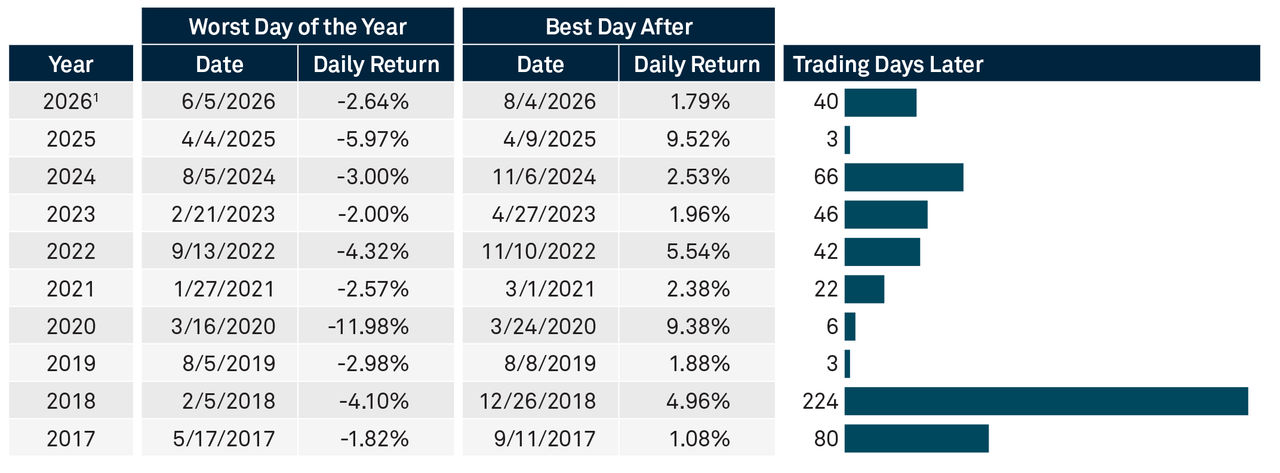
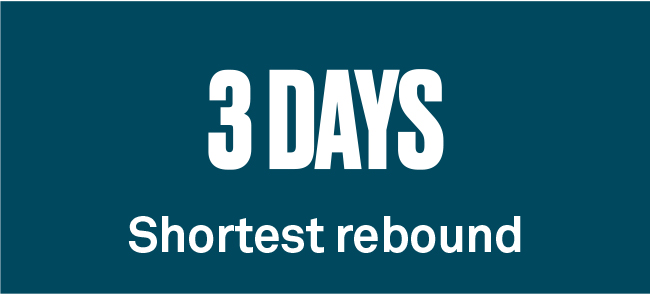
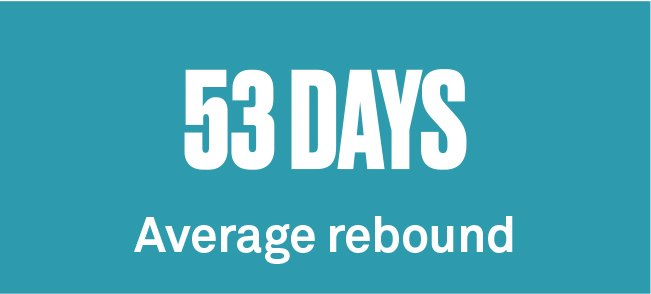
Il giorno peggiore dell’S&P 500 e il miglior giorno che lo ha seguito hanno una cosa in comune: non è possibile prevedere né l’uno né l’altro. La tabella seguente evidenzia il rischio di uscire dal mercato nei periodi di elevata volatilità. Sebbene vendere dopo un forte ribasso possa sembrare un modo per evitare ulteriori perdite, storicamente alcuni dei maggiori rialzi del mercato si sono verificati poco dopo i suoi cali più marcati. Per esempio, nel 2020 e nel 2025, il miglior giorno dell’S&P 500 successivo al peggior giorno dell’anno è arrivato rispettivamente appena sei e tre sedute di borsa dopo.
Non a ogni forte ribasso segue però un rapido recupero — in alcuni casi la ripresa richiede molto più tempo. Nel 2018, il giorno migliore è arrivato oltre dieci mesi dopo il forte calo di febbraio. Il vero messaggio è che gli investitori raramente sanno quando arriverà un recupero, e questo rende molto difficile individuare il momento giusto sia per uscire dal mercato sia per rientrarvi. Evitare con successo il giorno peggiore e rientrare nel momento ideale significa avere ragione due volte. Restare investiti aiuta a garantire la partecipazione alla ripresa, che può essere cruciale per i rendimenti di lungo periodo.
Il giorno peggiore dell’S&P 500 e il miglior giorno successivo, 2017-2026¹
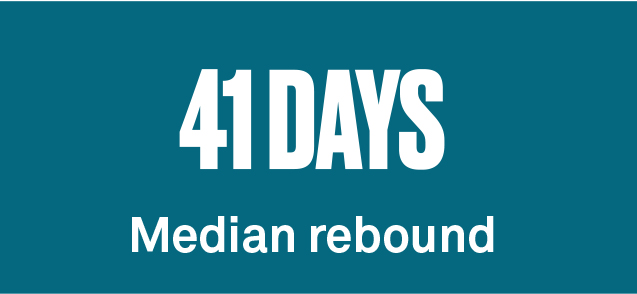
Conteggio dei giorni di Borsa:
Fonte: BNY Investment Strategy and Research Group, al 30 settembre 2026. Basato sull’indice S&P 500 dal 2017 al 2026. 1 Il periodo 2026 va dal 1° gennaio 2026 al 30 settembre 2026. La tabella ha finalità puramente illustrative. Le performance passate non sono necessariamente indicative dei risultati futuri.
L’indice S&P 500® è un indice ampiamente riconosciuto e non gestito dell’andamento del mercato azionario statunitense. Non è possibile investire direttamente in un indice.
Informazioni importanti
BNY Investments è il marchio per il business di gestione degli investimenti di BNY e delle sue società di investimento affiliate in tutto il mondo. BNY è il marchio aziendale di The Bank of New York Mellon Corporation e può essere utilizzato per riferirsi alla società nel suo complesso e/o alle sue varie controllate in generale.
Le informazioni qui contenute riflettono opinioni generali e sono fornite solo a scopo informativo. Questo materiale non è inteso come consulenza sugli investimenti né rappresenta una raccomandazione di adottare alcuna strategia di investimento.
Le opinioni espresse sono soggette a modifiche senza preavviso.
I rendimenti passati non sono indicativi di quelli futuri.
Soggetti emittenti
Il presente materiale è destinato alla distribuzione esclusivamente nei Paesi e ai destinatari di seguito indicati, nel rispetto delle condizioni e delle limitazioni applicabili. Stati Uniti: BNY Mellon Securities Corporation (BNYSC), 240 Greenwich Street, New York, NY 10286. BNYSC, broker-dealer registrato e membro FINRA, ha stipulato accordi per offrire titoli negli Stati Uniti per conto di determinate società di BNY Investments. Europa (esclusa la Svizzera): BNY Mellon Fund Management (Luxembourg) S.A., 2-4 Rue Eugène Ruppert, L-2453 Lussemburgo. Regno Unito, Africa e America Latina (escluso il Brasile): BNY Mellon Investment Management EMEA Limited, BNY Mellon Centre, 160 Queen Victoria Street, Londra EC4V 4LA. Registrata in Inghilterra con il n. 1118580. Autorizzata e regolamentata dalla Financial Conduct Authority. Sudafrica: BNY Mellon Investment Management EMEA Limited è un fornitore autorizzato di servizi finanziari. Svizzera: BNY Mellon Investments Switzerland GmbH, Bärengasse 29, CH-8001 Zurigo, Svizzera. Medio Oriente: filiale DIFC di The Bank of New York Mellon, regolamentata dalla Dubai Financial Services Authority. Sud-est asiatico e Asia meridionale: BNY Mellon Investment Management Singapore Pte. Limited Co., Reg. 201230427E, regolamentata dalla Monetary Authority of Singapore. Hong Kong: BNY Mellon Investment Management Hong Kong Limited, regolamentata dalla Hong Kong Securities and Futures Commission. Giappone: BNY Mellon Investment Management Japan Limited. BNY Mellon Investment Management Japan Limited è un operatore di strumenti finanziari con licenza n. 406 (Kinsho) rilasciata dal Commissario del Kanto Local Finance Bureau ed è membro della Investment Trusts Association, Japan, della Japan Investment Advisers Association e della Type II Financial Instruments Firms Association. Brasile: ARX Investimentos Ltda., Av. Borges de Medeiros, 633, 4º piano, Rio de Janeiro, RJ, Brasile, CEP 22430-041. Autorizzata e regolamentata dalla Brazilian Securities and Exchange Commission (CVM). Canada: BNY Mellon Asset Management Canada Ltd. è registrata in tutte le province e i territori del Canada come Portfolio Manager ed Exempt Market Dealer, nonché come Commodity Trading Manager in Ontario. Tutti i soggetti emittenti sono controllate di The Bank of New York Mellon Corporation. Nessuna parte del presente materiale può essere riprodotta in alcuna forma né citata in altre pubblicazioni senza preventiva autorizzazione scritta. Tutte le informazioni contenute nel presente documento sono di proprietà riservata e protette dalle leggi sul diritto d’autore.
NON ASSICURATO FDIC | NESSUNA GARANZIA BANCARIA | PUÒ PERDERE VALORE
© 2026 THE BANK OF NEW YORK MELLON CORPORATION
MARK-1013787-2026-10-07
GU-962 - 13 ottobre 2027