Quando la correlazione tra asset rischiosi e titoli di Stato diventa positiva, viene meno il tradizionale equilibrio su cui si fonda la diversificazione di portafoglio. Alla luce di queste dinamiche, appare utile soffermarsi sulle cause dell’aumento delle correlazioni e sulle possibili modalità per mitigarne gli effetti.
Perché azioni e obbligazioni sono normalmente correlate in modo negativo?
Gli asset più esposti al rischio, come azioni e credito, tendono a reagire agli shock di crescita in modo diverso rispetto ai titoli di Stato di alta qualità. In una fase di avversione al rischio o di recessione, i mercati azionari tendono a indebolirsi a causa del peggioramento delle prospettive sugli utili, mentre i titoli di Stato sono stati storicamente considerati un rifugio relativo, soprattutto quando gli investitori si aspettano un allentamento della politica monetaria da parte delle banche centrali, con rendimenti in calo e valore delle obbligazioni in aumento.
Perché la correlazione tra azioni e obbligazioni può diventare positiva?
Una correlazione positiva è più probabile quando l’inflazione sorprende al rialzo, quando prevalgono shock dal lato dell’offerta oppure quando le banche centrali irrigidiscono la politica monetaria in una fase di rallentamento della crescita. Tutti e tre questi scenari possono spingere al rialzo i rendimenti obbligazionari e, allo stesso tempo, creare pressioni negative sulle imprese. In contesti di questo tipo, sia le obbligazioni sia le azioni possono subire ribassi, come si è osservato in vari momenti negli ultimi anni.
Che cosa ci dice, nel 2026, il legame tra i prezzi del petrolio e i titoli di Stato riguardo alle correlazioni positive?
Tra aprile e giugno, i mercati hanno attraversato una fase anomala, in cui l’andamento dei titoli di Stato ha mostrato una correlazione con quello del petrolio. Alla base di questa dinamica vi è soprattutto il fatto che gli investitori hanno iniziato a incorporare nei prezzi i possibili effetti di un rialzo dei costi energetici sull’inflazione globale, insieme all’eventualità di una risposta restrittiva da parte delle banche centrali attraverso un aumento dei tassi di interesse. In questo quadro, i titoli di Stato, anziché svolgere il tradizionale ruolo di bene rifugio nelle fasi di avversione al rischio, hanno finito per riflettere principalmente i timori legati all’inflazione e all’evoluzione dei tassi. Così, i rendimenti dei Treasury statunitensi sono aumentati mentre il petrolio passava da 70 a 105 dollari nel mese di marzo, si sono stabilizzati ad aprile, sono tornati a salire in maggio e hanno poi ripiegato per gran parte di giugno, con l’avanzare dei negoziati tra Stati Uniti e Iran.
Perché non si osserva il consueto riposizionamento verso gli asset tradizionalmente considerati più sicuri?
A nostro avviso, se la fiducia degli investitori nei titoli di Stato come strumento di copertura si indebolisce, diventa più probabile che la correlazione si sposti in territorio positivo. Più recentemente, tale fiducia si è erosa per tre ragioni principali:
- Negli ultimi 15 anni, il rapporto debito pubblico/PIL ha superato il livello simbolico del 100% negli Stati Uniti, in Canada, nel Regno Unito, in Francia e in Spagna. Italia e Giappone avevano già oltrepassato questo valore negli anni Novanta.
- Quando la sostenibilità del debito pubblico viene ampiamente messa in discussione, la duration perde attrattiva, con il rischio di un irripidimento delle curve dei rendimenti. Curve più ripide tendono a indebolire il meccanismo di trasmissione della politica monetaria, costringendo potenzialmente le banche centrali a interventi più decisi, sia al rialzo sia al ribasso dei tassi, per gestire crescita e inflazione.
- Un elevato livello di indebitamento aumenta inoltre la pressione sui governi, poiché gli interessi sul debito incidono in misura sempre maggiore sui conti pubblici; riduce inoltre i margini di manovra e rende i governi più esposti alle dinamiche dei mercati obbligazionari.
Quando si interrompono le correlazioni positive?
Storicamente, quando l’inflazione torna ad ancorarsi vicino agli obiettivi delle banche centrali, i rendimenti tendono a stabilizzarsi o a scendere. In questo scenario, la crescita torna a essere il principale motore macroeconomico e la correlazione tra azioni e obbligazioni tende nuovamente a diventare negativa. Vi sono però segnali che l’inflazione possa restare strutturalmente più elevata, a causa di dazi commerciali più alti e di un’inversione di alcune delle forze che avevano sostenuto la globalizzazione. Per questo motivo, fasi di correlazione elevata potrebbero diventare più frequenti nei periodi in cui si riaccendono i timori inflazionistici.
FIGURA 1: CORRELAZIONE A 6 MESI TRA AZIONARIO USA E RENDIMENTI DEI TREASURY USA A 10 ANNI
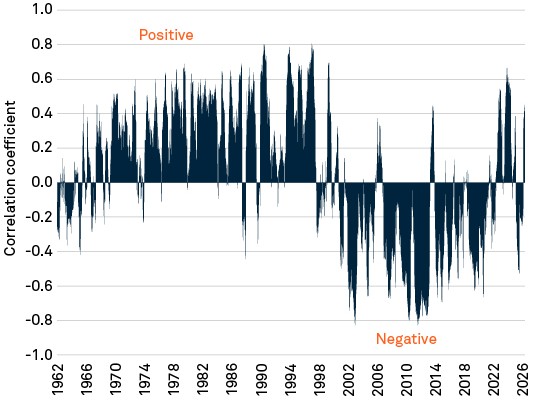
Fonte: Insight, Bloomberg, al 26 giugno 2026.
Come costruire un portafoglio in grado di limitare l’impatto delle correlazioni positive?
Riteniamo che sia possibile costruire un portafoglio obbligazionario non correlato né alle azioni, né al credito, né ai titoli di Stato, attraverso una combinazione flessibile di posizioni in grado di cogliere inefficienze di prezzo relative nei diversi mercati. In un portafoglio di questo tipo, idealmente nessuna singola posizione dovrebbe assumere un peso dominante e ciascuna dovrebbe essere calibrata per apportare un contributo di rischio specifico. Portafogli obbligazionari absolute return possono inoltre essere costruiti con l’obiettivo di contenere la correlazione con gli asset rischiosi tradizionali e di assumere sia posizioni lunghe sia corte.
Conclusione
A nostro avviso, l’aumento del rischio geopolitico e la maggiore frequenza degli shock di mercato continuano ad accrescere la probabilità che obbligazioni e asset rischiosi si muovano nella stessa direzione. Per preservare la funzione difensiva delle obbligazioni, riteniamo quindi opportuno ampliare il raggio d’azione dei gestori che mirano a costruire portafogli meno dipendenti dalle tradizionali fonti di rendimento e complessivamente più resilienti.
Le correlazioni spiegate in modo semplice
- Correlazione positiva: gli asset tendono a salire e scendere insieme.
- Correlazione negativa: un asset tende a salire quando l’altro scende.
- Correlazione bassa o nulla: gli asset si muovono in modo indipendente tra loro.
I confronti tra asset class, come quello tra azioni e obbligazioni, presentano dei limiti, poiché classi differenti possono avere caratteristiche sostanzialmente diverse. Per questo motivo, tali confronti non dovrebbero essere utilizzati come unico criterio di valutazione di un investimento all’interno di uno specifico portafoglio. I confronti sono forniti esclusivamente a scopo illustrativo. Sebbene le azioni offrano un potenziale di crescita superiore rispetto alle obbligazioni, comportano anche livelli di rischio significativamente più elevati. I prezzi azionari possono aumentare o diminuire per molteplici ragioni, incluse cause esterne al controllo della società emittente. Le obbligazioni possono essere considerate relativamente più sicure. In quanto titoli di debito, rappresentano infatti una promessa di rimborso: l’emittente paga interessi all’obbligazionista e, alla scadenza, restituisce il capitale. Le obbligazioni, tuttavia, non sono prive di rischio: l’emittente potrebbe risultare insolvente e, se il titolo viene venduto prima della scadenza, il suo valore di mercato potrebbe essere superiore o inferiore al prezzo di acquisto. Rispetto alle azioni, tuttavia, hanno storicamente mostrato una minore volatilità.
Informazioni importanti
PER INVESTITORI ISTITUZIONALI, PROFESSIONALI, QUALIFICATI E CLIENTI QUALIFICATI.
BNY Investments è il marchio che identifica l’attività di gestione degli investimenti di BNY e delle relative società affiliate a livello globale. BNY è il marchio societario di The Bank of New York Mellon Corporation e può essere utilizzato per riferirsi alla società nel suo complesso o, più in generale, alle sue varie controllate.
Le informazioni qui contenute riflettono opinioni di carattere generale e sono fornite esclusivamente a scopo informativo. Il presente materiale non costituisce consulenza in materia di investimenti né una raccomandazione ad adottare una specifica strategia di investimento.
Le opinioni e i punti di vista espressi sono soggetti a modifica senza preavviso.
Le performance passate non costituiscono garanzia di risultati futuri.
Soggetti emittenti
·Stati Uniti: BNY Mellon Securities Corporation (BNYSC), 240 Greenwich Street, New York, NY 10286. BNYSC, broker-dealer registrato e membro FINRA, ha stipulato accordi per offrire titoli negli Stati Uniti per conto di alcune società di BNY Investments.
·Europa (esclusa la Svizzera): BNY Mellon Fund Management (Luxembourg) S.A., 2-4 Rue Eugène Ruppert, L-2453 Lussemburgo.
·Regno Unito, Africa e America Latina (escluso il Brasile): BNY Mellon Investment Management EMEA Limited, BNY Mellon Centre, 160 Queen Victoria Street, Londra EC4V 4LA. Registrata in Inghilterra con n. 1118580. Autorizzata e regolamentata dalla Financial Conduct Authority.
·Sudafrica: BNY Mellon Investment Management EMEA Limited è un fornitore autorizzato di servizi finanziari.
·Svizzera: BNY Mellon Investments Switzerland GmbH, Bärengasse 29, CH-8001 Zurigo, Svizzera.
· Medio Oriente: filiale DIFC di The Bank of New York Mellon. Regolamentata dalla Dubai Financial Services Authority.
·Sud-est asiatico e Asia meridionale: BNY Mellon Investment Management Singapore Pte. Limited, numero di registrazione 201230427E. Regolamentata dalla Monetary Authority of Singapore.
·Hong Kong: BNY Mellon Investment Management Hong Kong Limited. Regolamentata dalla Hong Kong Securities and Futures Commission.
·Giappone: BNY Mellon Investment Management Japan Limited. Società autorizzata come operatore di strumenti finanziari con licenza n. 406 (Kinsho) presso il Commissioner of Kanto Local Finance Bureau e membro della Investment Trusts Association, Japan, della Japan Investment Advisers Association e della Type II Financial Instruments Firms Association.
·Brasile: ARX Investimentos Ltda., Av. Borges de Medeiros, 633, 4° piano, Rio de Janeiro, RJ, Brasile, CEP 22430-041. Autorizzata e regolamentata dalla Comissão de Valores Mobiliários (CVM) brasiliana.
·Canada: BNY Mellon Asset Management Canada Ltd. è registrata in tutte le province e territori del Canada come Portfolio Manager ed Exempt Market Dealer, nonché come Commodity Trading Manager in Ontario.
Tutti i soggetti emittenti sono società controllate di The Bank of New York Mellon Corporation.
Nessuna parte di questo materiale può essere riprodotta in alcuna forma né richiamata in altre pubblicazioni senza espressa autorizzazione scritta. Tutte le informazioni qui contenute sono proprietarie e protette dal diritto d’autore.
NON ASSICURATO FDIC | NESSUNA GARANZIA BANCARIA | PUÒ PERDERE VALORE
©2026 THE BANK OF NEW YORK MELLON CORPORATION
MARK-975474-2026-07-27
GU-912-31 luglio 2027