I rendimenti basati sui flussi cedolari sono tornati interessanti e gli investitori non devono più rischiare drawdown di tipo azionario o sacrificare la liquidità per raggiungere i loro obiettivi di investimento. A nostro avviso, è un momento opportuno per aumentare le allocazioni obbligazionarie.
Poiché le azioni statunitensi continuano a dominare l’Indice MSCI World con rischi di concentrazione crescenti, i mercati obbligazionari offrono un potenziale di miglioramento dei rendimenti corretti per il rischio e di riduzione della volatilità grazie a quattro fattori chiave:
- Il rendimento è tornato, e riteniamo che sia destinato a rimanere: i rendimenti in molte aree del mercato del reddito fisso sono ora vicini o persino superiori ai rendimenti di lungo periodo dell’Indice MSCI World.
- La normalizzazione dei rendimenti: la gestione attiva ha il potenziale di sfruttare le dislocazioni di mercato nei segmenti a più alto rendimento senza sacrificare la liquidità.
- Rendimenti maggiormente prevedibili, rischi contenuti e benefici di diversificazione: per le obbligazioni, la cedola non racconta tutta la storia: la performance può migliorare o peggiorare con i cambiamenti dei tassi e scelte di gestione. A differenza dell’azionario, ci sono più leve tecniche che influenzano il risultato, il reddito fisso mostra un profilo di rischio molto più lineare dell’azionario. I rendimenti derivano infatti principalmente dal flusso cedolare e la natura contrattuale dei bond che fornisce una protezione implicita al ribasso.
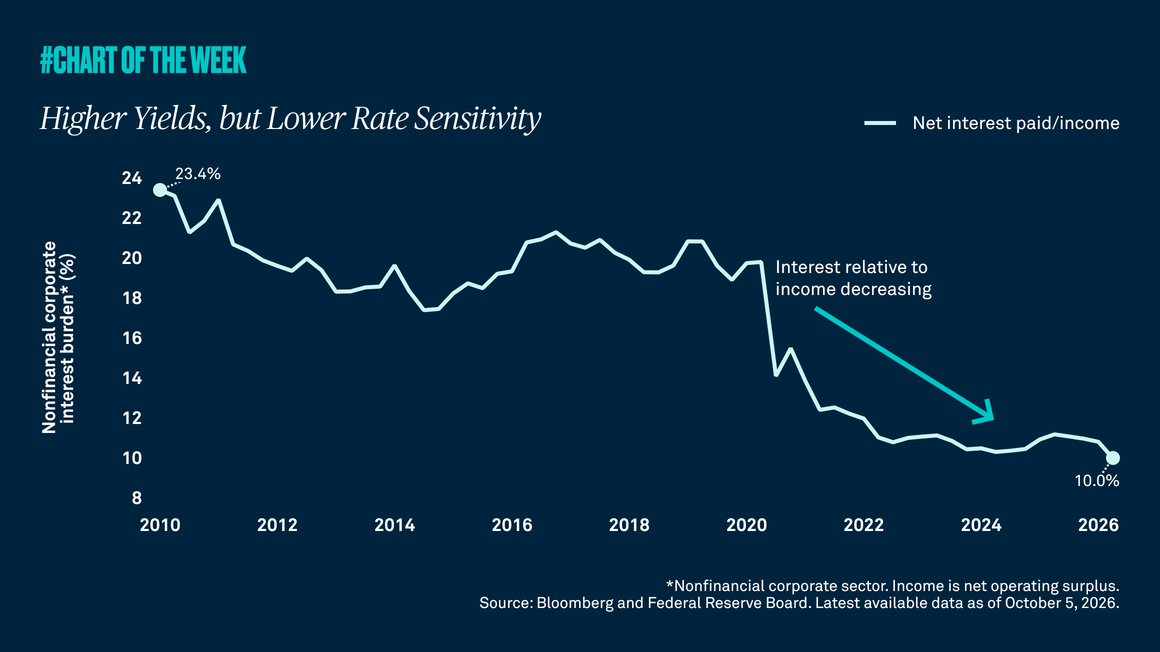
- I fondamentali del credito corporate restano solidi: i bilanci societari sono solidi e ben gestiti, i tassi di leva restano su livelli sostenibili e le scadenze del debito sono ben distribuite.
Il valore degli investimenti può diminuire. Gli investitori potrebbero non recuperare l'importo investito. Il reddito dagli investimenti può variare e non è garantito.