Per gli investitori con allocazioni in liquidità, l’attuale contesto del reddito fisso può offrire un’opportunità interessante per incrementare il reddito senza assumere un rischio significativo di tasso d’interesse.
Punti chiave
- Per gli investitori che puntano a un livello di reddito superiore rispetto a quello offerto dalla liquidità, ma che al contempo restano cauti rispetto all’esposizione al rischio di tasso e alla volatilità degli spread, esistono diverse strategie orientate al reddito che possono consentire di cogliere i premi per il rischio di credito senza aumentare in modo sostanziale la sensibilità ai tassi.
- Nell’attuale contesto di mercato, riteniamo particolarmente interessante un riposizionamento selettivo oltre la liquidità verso strategie di reddito, come il credito a breve scadenza e il credito a tasso variabile, che offrono profili di rendimento distinti rispetto alle più ampie allocazioni nel reddito fisso.
- Concentrandosi su scadenze più brevi e su strutture di credito solide, gli investitori possono potenzialmente accedere a rendimenti più stabili, trainati dal carry, mantenendo al tempo stesso la flessibilità di reinvestire in funzione dell’evoluzione delle condizioni di mercato.
Per gli investitori con allocazioni in liquidità, riteniamo che l’attuale contesto del reddito fisso possa offrire un’opportunità interessante per incrementare il reddito senza assumere un rischio significativo di tasso d’interesse. I tassi di policy nei mercati sviluppati restano su livelli che consideriamo interessanti. Allo stesso tempo, le preoccupazioni legate all’indebitamento governativo stanno contribuendo a una maggiore volatilità sulle obbligazioni a più lunga scadenza, rafforzando l’attrattiva di strategie che puntano a generare reddito senza fare affidamento sull’esposizione alla duration.
Negli ultimi mesi, l’aumento dei prezzi dell’energia e i danni alle infrastrutture energetiche in Medio Oriente hanno accresciuto i rischi inflazionistici al rialzo, inducendo i mercati a prezzare la possibilità di un ulteriore irrigidimento monetario negli Stati Uniti, nel Regno Unito e nell’area euro. In questo contesto, estendere l’allocazione dalla liquidità verso obbligazioni a breve scadenza può offrire l’opportunità di bloccare rendimenti interessanti.
In questo scenario, gli investitori disposti ad aumentare gradualmente il proprio livello di rischio possono beneficiare di un’allocazione verso settori del credito che offrono un reddito superiore rispetto alla liquidità, mantenendo al tempo stesso una sensibilità ai tassi relativamente contenuta. A nostro avviso, il credito globale a breve scadenza, il credito a tasso variabile e i asset-backed securities (ABS) possono rappresentare modalità pratiche per cogliere gli elevati rendimenti attuali, limitando al contempo la volatilità legata alla duration, spesso associata a esposizioni più ampie nel reddito fisso.
Le aspettative di politica monetaria si orientano verso uno scenario più restrittivo
I recenti sviluppi hanno modificato sostanzialmente le prospettive sui tassi di interesse delle banche centrali in diversi mercati chiave. Negli Stati Uniti, le aspettative si sono orientate verso una serie graduale di rialzi dei tassi, sebbene ciò potrebbe cambiare a seconda dell'evoluzione della crescita e dell'inflazione. Nel Regno Unito, si prevede che la Banca d'Inghilterra inverta la sua recente politica monetaria espansiva in risposta alla persistente inflazione dei servizi e alle pressioni salariali. Analogamente, nell'area euro, i mercati hanno subito una netta revisione al ribasso delle previsioni, con gli investitori che ora si aspettano rialzi dei tassi da parte della Banca Centrale Europea nei prossimi trimestri, a causa dell'intensificarsi dei rischi inflazionistici legati al settore energetico.
Figura 1: Pricing di mercato dei tassi di riferimento1
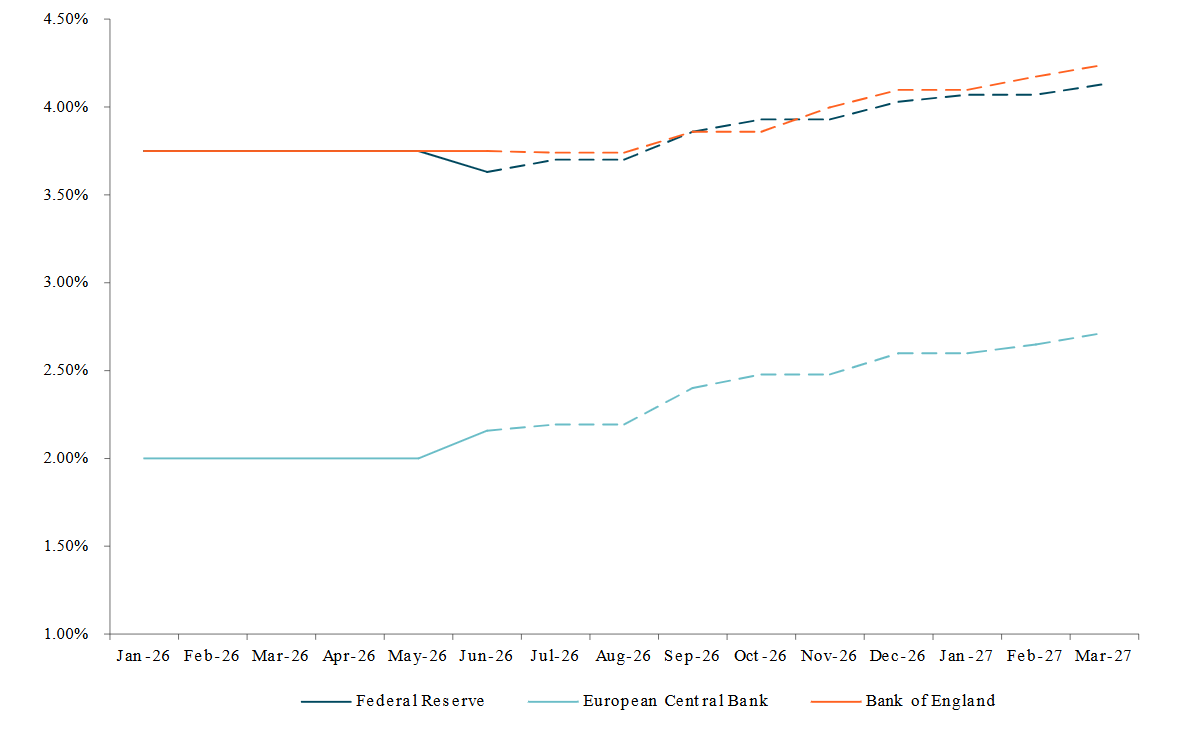
Il grafico ha finalità esclusivamente illustrative.
Come il reddito contrattuale può rafforzare la resilienza del portafoglio
Riteniamo che il trade-off tra duration e reddito sia particolarmente rilevante nei mercati del credito. Il reddito aggiuntivo ottenibile estendendo la duration è limitato, se rapportato alla maggiore sensibilità degli attivi a più lunga scadenza alle variazioni dei tassi d’interesse.
Al contrario, le esposizioni al credito a breve scadenza e a tasso variabile hanno mostrato storicamente una minore sensibilità ai movimenti dei rendimenti dei titoli di Stato. I rendimenti sono guidati più direttamente dal reddito contrattuale, sostenuto dal rendimento addizionale che spesso remunera l’assunzione del rischio di credito.
Quattro modalità per puntare a un reddito interessante contenendo il rischio di duration
1. Credito investment grade globale a breve scadenza: una fonte di reddito resiliente?
Riteniamo che il credito investment grade globale a breve scadenza possa offrire una fonte interessante di reddito di elevata qualità e con caratteristiche di resilienza.
In primo luogo, secondo ICE Bank of America, i rendimenti offerti dal credito investment grade a breve scadenza corrispondono al 90% del livello disponibile nel più ampio mercato investment grade globale, rispettivamente pari al 4,2% e al 4,7%2. Di conseguenza, gli investitori possono potenzialmente cogliere il reddito disponibile nel credito investment grade globale assumendo un rischio di duration materialmente inferiore.
In secondo luogo, il profilo di volatilità di questa asset class risulta meno accentuato rispetto a quello del più ampio credito investment grade globale. La Figura 2 mostra che il credito investment grade a breve scadenza ha storicamente registrato una volatilità realizzata inferiore lungo l’intero spettro delle scadenze. Ciò riflette non solo una minore sensibilità ai tassi d’interesse, ma anche una più contenuta esposizione ai movimenti degli spread di credito, con un conseguente profilo di rendimento più stabile. La differenza nei livelli di volatilità emerge in modo particolarmente evidente nei periodi di stress di mercato, quando le esposizioni a più breve scadenza tendono a registrare drawdown più contenuti, grazie alla minore sensibilità sia alla duration sia alla volatilità degli spread, oltre al naturale effetto di convergenza verso il valore nominale man mano che le obbligazioni si avvicinano alla scadenza, fattore che contribuisce a limitare la persistenza delle perdite.
In terzo luogo, come illustrato nella Figura 3, il credito investment grade a breve scadenza ha storicamente evidenziato drawdown meno profondi rispetto al più ampio universo investment grade globale nelle principali fasi di dislocazione, inclusa la crisi finanziaria globale, lo shock da COVID-19 e il sell-off innescato dall’inflazione.
Figura 2: Il credito investment grade globale a breve scadenza ha storicamente mostrato una volatilità inferiore3
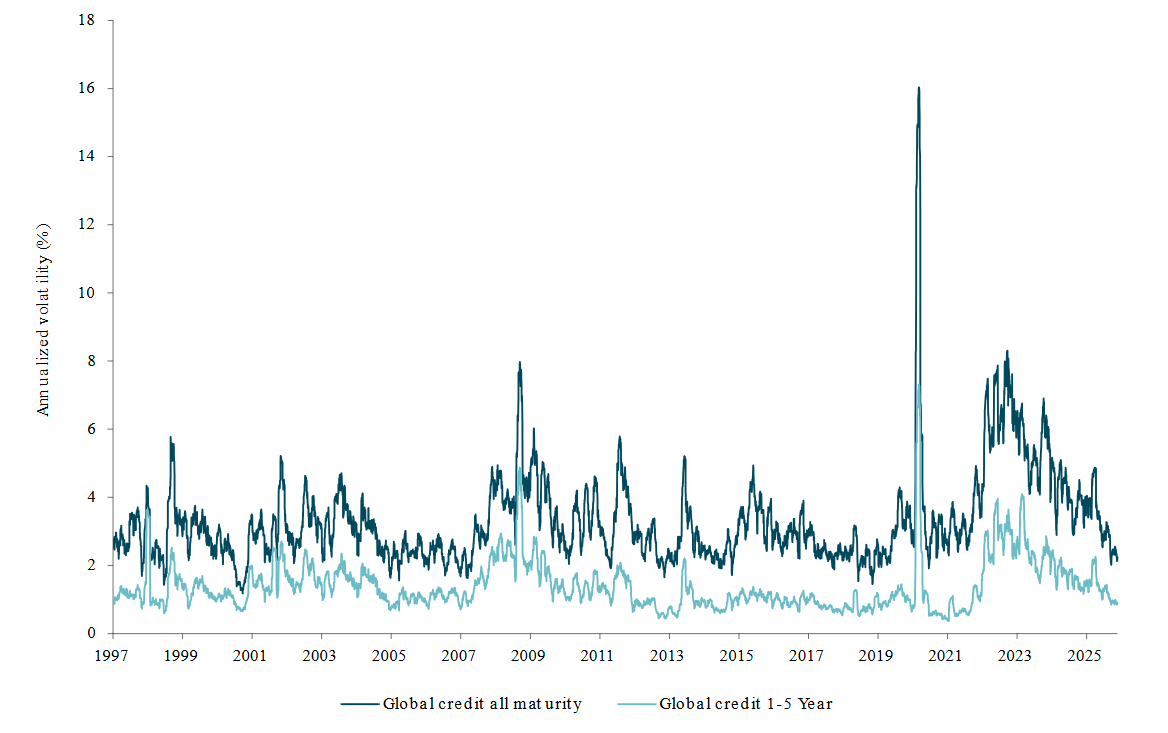
Il grafico ha finalità esclusivamente illustrative. Si veda la fine dell’articolo per le definizioni degli indici.
Figura 3: Il credito investment grade a breve scadenza (1-5 anni) ha registrato drawdown inferiori nelle crisi di mercato4
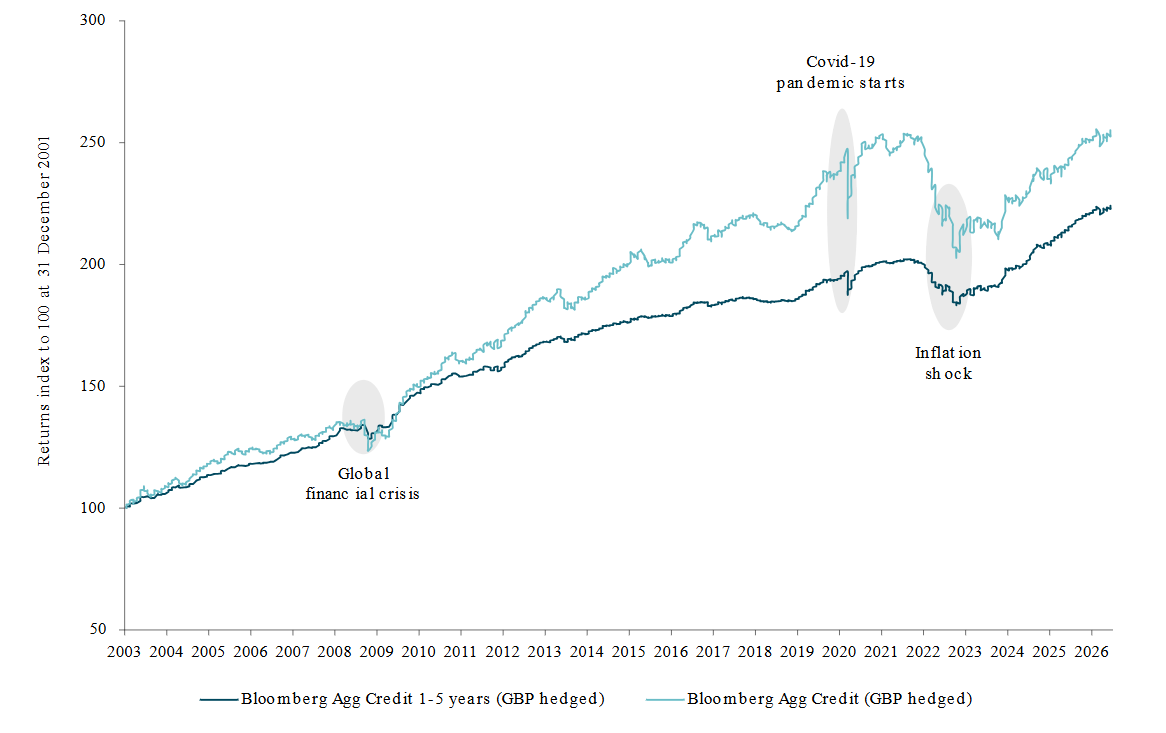
Il grafico ha finalità esclusivamente illustrative. Il grafico analizza l’entità dei ribassi di mercato durante le crisi. Indica che, nei periodi di crisi, le obbligazioni investment grade a più breve scadenza hanno storicamente subito perdite inferiori rispetto a un universo più ampio di obbligazioni investment grade. Si veda la fine dell’articolo per le definizioni degli indici.
Inoltre, i rendimenti delle emissioni obbligazionarie a breve scadenza tendono a essere determinati in misura maggiore dal reddito contrattuale che dall’apprezzamento del capitale, poiché il profilo di scadenza più breve limita la sensibilità dei prezzi ai cambiamenti dei tassi d’interesse e degli spread di credito. Di conseguenza, questa asset class dipende meno da movimenti favorevoli dei tassi e favorisce esiti più prevedibili.
Le scadenze più brevi possono inoltre consentire agli investitori di reinvestire i proventi con maggiore frequenza ai rendimenti di mercato prevalenti, offrendo flessibilità, mentre il rendimento incrementale ottenibile estendendo la duration rimane limitato rispetto alla volatilità aggiuntiva sostenuta.
2. High yield globale a breve scadenza: focus sui potenziali flussi di cassa
Il credito high yield comporta un rischio di credito più elevato rispetto al credito investment grade, ma riteniamo che un approccio a breve scadenza, focalizzato sui flussi di cassa, possa contribuire a mitigare questo rischio aggiuntivo. Il reddito extra disponibile nell’high yield globale a breve scadenza può risultare particolarmente interessante in una fase in cui gli investitori sono maggiormente concentrati sull’ottenimento di un reddito costante, piuttosto che sul fare affidamento su un apprezzamento dei prezzi delle obbligazioni. Investendo in obbligazioni che tipicamente giungono a scadenza entro i prossimi due anni, gli investitori possono ottenere rendimenti superiori alla liquidità, cercando al tempo stesso di mitigare il rischio. La maggior parte del rendimento deriva da pagamenti cedolari regolari, rendendo i risultati potenzialmente più prevedibili e meno dipendenti dai movimenti di mercato.
Dal punto di vista del credito, il profilo a breve scadenza comporta un’esposizione a un numero inferiore di incognite rispetto al futuro di lungo periodo di una società e offre maggiore visibilità sul rimborso e sui probabili esiti dell’investimento.
Un ulteriore vantaggio è rappresentato dalla flessibilità. Poiché queste obbligazioni giungono a scadenza più rapidamente, gli investitori possono reinvestire prima ai tassi di mercato prevalenti. Ciò rende più agevole adattarsi a eventuali cambiamenti dei tassi d’interesse o delle condizioni di mercato, anziché restare vincolati a investimenti di più lungo termine.
Vale inoltre la pena osservare che il mercato high yield ha migliorato la propria qualità negli ultimi anni. Una quota crescente di obbligazioni proviene infatti da emittenti con rating BB, la fascia più solida dello spettro high yield (Figura 4).
Figura 4: La qualità del credito high yield è migliorata5
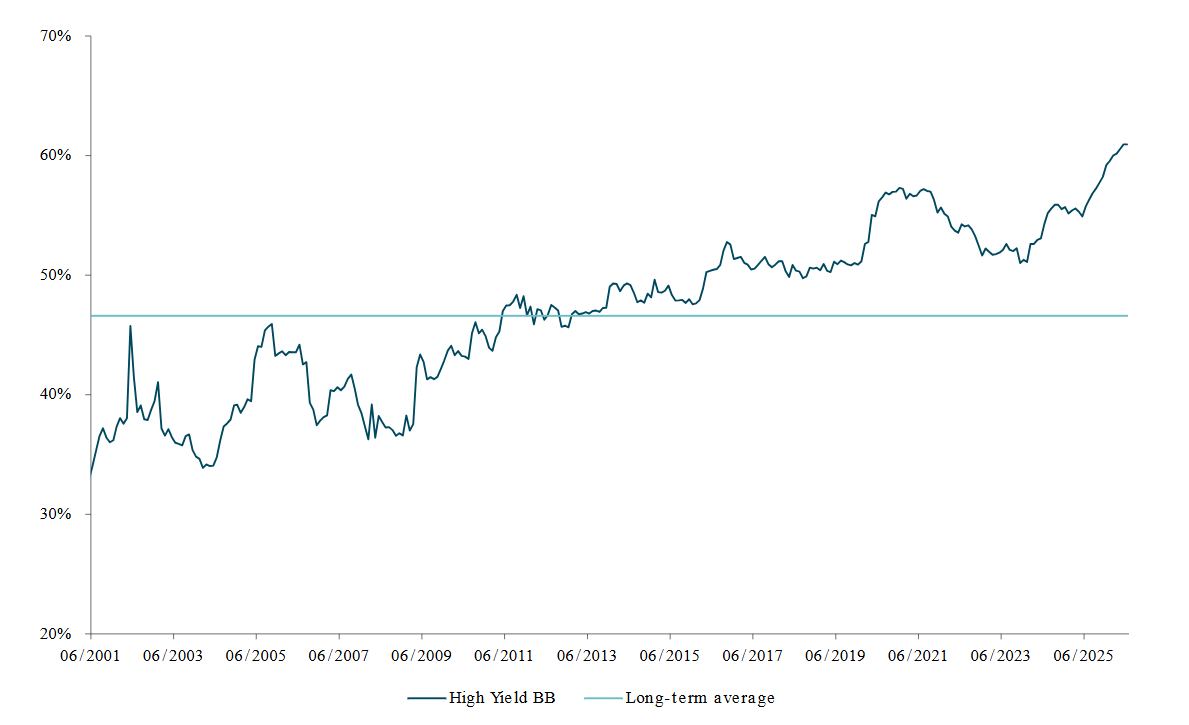
Il grafico ha finalità esclusivamente illustrative. Il grafico lineare mostra le obbligazioni high yield con rating di credito BB come percentuale dell’universo obbligazionario high yield, rappresentato da una combinazione ponderata di obbligazioni high yield dei mercati sviluppati europei e statunitensi, denominate in dollari USA.
3. Credito a tasso variabile: un reddito che si adatta
Anche il credito a tasso variabile può svolgere un ruolo importante nell’attuale contesto, in cui i tassi d’interesse restano incerti ma probabilmente su livelli relativamente elevati. Questi strumenti corrispondono tipicamente cedole che si adeguano periodicamente in linea con i tassi di mercato, il che significa che il reddito evolve nel tempo anziché restare fisso. Di conseguenza, tendono ad avere una sensibilità molto bassa alle variazioni dei tassi d’interesse, contribuendo a contenere la volatilità dei prezzi rispetto alle tradizionali obbligazioni a tasso fisso.
Se i tassi restano elevati o dovessero aumentare ulteriormente, anche il reddito generato dal credito a tasso variabile si adeguerebbe di conseguenza. Al contrario, le obbligazioni a tasso fisso bloccano un determinato livello di reddito, che può diventare meno interessante se i rendimenti di mercato aumentano. Gli strumenti a tasso variabile possono quindi risultare più resilienti nelle fasi di rialzo dei tassi o di elevata volatilità, con prezzi generalmente più stabili rispetto a quelli delle obbligazioni a tasso fisso. In questo contesto, il credito corporate a tasso variabile può potenzialmente costituire un complemento utile per gli investitori che desiderano andare oltre la liquidità, offrendo un potenziale di reddito più elevato e mantenendo al tempo stesso un profilo relativamente difensivo rispetto alle variazioni dei tassi. Come per tutti gli investimenti in credito, resta importante un’attenta selezione dei titoli, in particolare alla luce dell’evoluzione delle condizioni creditizie.
4. Asset-backed securities: reddito strutturato a tasso variabile
Gli Asset-backed securities (ABS) possono offrire un’ulteriore modalità per ottenere reddito mantenendo una sensibilità ai tassi d’interesse relativamente contenuta. Molti investimenti ABS presentano cedole a tasso variabile e possono offrire diversificazione rispetto al tradizionale rischio di credito corporate. Ciò significa che il loro reddito si adegua ai tassi di mercato, mentre i loro prezzi risultano meno sensibili ai cambiamenti dei rendimenti delle obbligazioni governative o corporate. Di conseguenza, gli ABS hanno storicamente evidenziato una correlazione bassa o moderata con i titoli di Stato, rafforzandone il ruolo di diversificatore all’interno delle allocazioni nel reddito fisso.
A differenza del credito corporate tradizionale, gli ABS sono garantiti da pool di attività sottostanti quali mutui, prestiti al consumo o prestiti auto. Questo crea una fonte di flussi di cassa diversificata e granulare, poiché i rendimenti dipendono da una pluralità di singoli debitori anziché da un unico emittente. Tali prestiti sono spesso garantiti da attività sottostanti, mentre le strutture ABS includono anche meccanismi di protezione incorporati progettati per assorbire le perdite. Elementi come subordinazione, excess spread e pagamenti sequenziali creano livelli di protezione che fanno sì che le componenti più senior della struttura risultino meglio protette qualora alcuni dei prestiti sottostanti registrino performance negative.
Queste caratteristiche supportano la nostra opinione secondo cui gli ABS possano integrare altre strategie di credito a breve scadenza e a tasso variabile. Combinando reddito adattabile, diversificazione e buffer strutturali, e offrendo un profilo di rendimento meno dipendente dalla duration, gli ABS possono essere utilizzati per puntare a rendimenti superiori alla liquidità mantenendo un approccio controllato sia al rischio di tasso sia al rischio di credito.
Conclusioni
Nel complesso, riteniamo che il contesto attuale continui a favorire strategie orientate al reddito meno dipendenti dalla duration. Con un’incertezza di policy destinata con ogni probabilità a persistere e rendimenti ancora elevati, la motivazione per muoversi selettivamente oltre la liquidità appare sempre più convincente, in particolare laddove gli investitori cerchino premi per il rischio di credito senza aumentare in misura significativa la sensibilità ai tassi d’interesse.
In questo contesto, il credito a breve scadenza e il credito a tasso variabile offrono un profilo di rendimento differenziato, combinando livelli interessanti di reddito contrattuale con una minore esposizione sia alla volatilità dei tassi sia a quella degli spread. Concentrandosi su scadenze più brevi e su strutture di credito solide, gli investitori possono potenzialmente accedere a rendimenti più stabili, trainati dal carry, mantenendo la flessibilità di reinvestire con l’evoluzione delle condizioni di mercato.
A nostro avviso, questo rappresenta un modo più efficiente per incrementare il reddito di portafoglio, consentendo agli investitori di ridurre la liquidità in modo controllato e mantenendo resilienza in una gamma di scenari relativi ai tassi d’interesse.
1Fonte: Bloomberg, dati al 27 luglio 2026. La linea tratteggiata indica le proiezioni. Il grafico ha finalità esclusivamente illustrative.
2Bloomberg, al 28 maggio 2026. ICE BofA 1-5 Year Global Corporate Index e ICE BofA Global Corporate Index.
3Insight Investment e ICE BofA Bond Indices al 31 dicembre 2025. Solo a fini illustrativi. La volatilità dei rendimenti totali rolling a 30 giorni (annualizzata) si basa su ICE BofA 1-5 Year Global Corporate Index e ICE BofA Global Corporate Index.
4Insight e Bloomberg al 30 settembre 2025. Il grafico confronta il Bloomberg Agg Credit 1-5 years (coperto in USD) e il Bloomberg Agg Credit (coperto in USD) durante periodi di stress di mercato.
5Fonte: Bank of America Global Research, dati al 30 giugno 2026. I dati high yield mostrati sono una combinazione di emissioni high yield dei mercati sviluppati europei e statunitensi, denominate in dollari USA. Il grafico lineare mostra le obbligazioni high yield (sia europee sia statunitensi) con rating BB come percentuale dell’universo high yield europeo e statunitense. Mostra che, nel tempo, la percentuale di crediti con rating BB all’interno dell’universo high yield è aumentata. Le società o obbligazioni valutate “BB” da Standard & Poor’s (o “Ba” da Moody’s) si collocano nella fascia alta dello spettro di rating creditizio sub-investment grade (high yield), quindi se più obbligazioni o società nell’universo sub-investment grade si sono spostate nella fascia superiore di questo universo, ciò segnala che la qualità creditizia aggregata dell’universo è migliorata.
Aggiornato al 1° ottobre 2026.
Informazioni importanti
Tutti gli investimenti comportano rischi, inclusa la perdita del capitale. Alcuni investimenti comportano rischi maggiori o specifici che dovrebbero essere considerati insieme a obiettivi, commissioni e spese prima di investire. Le performance passate non sono necessariamente indicative dei risultati futuri. L’asset allocation e la diversificazione non garantiscono un profitto né proteggono da una perdita.
I confronti tra classi di attivo, come ad esempio il confronto tra liquidità e obbligazioni, presentano limitazioni perché diverse classi di attivo possono avere caratteristiche materialmente differenti tra loro. A causa di tali differenze, i confronti non devono essere utilizzati come unico parametro nella valutazione di un investimento per un determinato portafoglio. I confronti sono forniti esclusivamente a scopo illustrativo.
Glossario degli indici
ICE BofA 1–5 Year Global Corporate Index. Un indice globale di obbligazioni corporate che monitora debito investment grade a tasso fisso emesso da prenditori corporate, con scadenze residue comprese tra 1 e 5 anni. È utilizzato come benchmark per portafogli globali di obbligazioni corporate a duration breve o intermedia.
ICE BofA Global Corporate Index. Un ampio benchmark globale che misura la performance di obbligazioni corporate investment grade emesse in molteplici settori e scadenze. Include debito corporate a tasso fisso in più valute e regioni.
Bloomberg Global Aggregate Credit (tutte le scadenze). Una componente del Bloomberg Global Aggregate Index che include debito investment grade corporate e collegato a governi di mercati sviluppati ed emergenti, su tutte le scadenze. È comunemente utilizzato come benchmark per esposizioni diversificate al credito investment grade globale.
Bloomberg Global Aggregate Credit 1–5 Years. Un sottoinsieme a duration più breve del Bloomberg Global Aggregate Credit Index che copre obbligazioni investment grade corporate e collegate a governi con scadenza residua da 1 a 5 anni. È spesso utilizzato come benchmark per strategie globali di credito a duration più bassa.
“BLOOMBERG” e gli indici Bloomberg qui elencati (gli “Indici”) sono marchi di servizio di Bloomberg Finance L.P. e delle sue affiliate, inclusa Bloomberg Index Services Limited (“BISL”), l’amministratore degli Indici (collettivamente, “Bloomberg”), e sono stati concessi in licenza per l’uso per determinati scopi dal distributore del presente documento (il “Licenziatario”). Bloomberg non è affiliata con il Licenziatario e non approva, avalla, esamina né raccomanda i prodotti finanziari qui menzionati (i “Prodotti”). Bloomberg non garantisce la tempestività, l’accuratezza o la completezza di dati o informazioni relativi ai Prodotti.
Gli investitori non possono investire direttamente in alcun indice.
Terminologia
Credito globale a breve scadenza: obbligazioni corporate globali con scadenze tipicamente comprese tra uno e tre anni. Queste obbligazioni a scadenza più breve offrono un rischio di tasso d’interesse e di credito inferiore rispetto alle obbligazioni a più lunga scadenza. Il loro profilo di minore volatilità rappresenta un’opzione per gli investitori che cercano stabilità e resilienza in un mercato volatile o in periodi di incertezza economica.
Credito a tasso variabile: prestiti o obbligazioni il cui tasso d’interesse cambia periodicamente in base a un indice di mercato di riferimento. Questo tipo di tasso variabile (o aggiustabile) è comune in vari strumenti di debito, inclusi mutui e prestiti corporate, nei quali il costo del finanziamento si adegua ai cambiamenti economici.
Asset-backed securities (ABS): pool di prestiti confezionati e venduti come titoli – un processo noto come “cartolarizzazione”. Tipicamente, le attività sottostanti sono mutui immobiliari o crediti da carte di credito.
Credito Investment Grade (IG) a breve scadenza: obbligazioni corporate investment grade con scadenze tipicamente comprese tra uno e tre anni. Queste obbligazioni a scadenza più breve offrono un rischio di tasso d’interesse e di credito inferiore rispetto alle obbligazioni a più lunga scadenza. Il loro profilo di minore volatilità rappresenta un’opzione per gli investitori che cercano stabilità e resilienza in un mercato volatile o in periodi di incertezza economica.
Rating di credito: i rating di credito rappresentano una valutazione dell’affidabilità creditizia di una società o di un governo, indicando la probabilità che essi rispettino puntualmente i propri obblighi finanziari. Gli investitori utilizzano i rating di credito per determinare il rischio di acquistare obbligazioni o altri strumenti di debito emessi da entità emittenti. Tra le agenzie specializzate che emettono rating su società e governi figurano Moody’s, S&P Global e Fitch Ratings.
Rischi: Le obbligazioni sono generalmente soggette, in varia misura, a rischi di tasso d’interesse, credito, liquidità, rimborso anticipato e mercato. In generale, a parità di tutte le altre condizioni, i prezzi delle obbligazioni sono inversamente correlati alle variazioni dei tassi d’interesse e gli aumenti dei tassi possono provocare ribassi dei prezzi. L’investment grade è una classificazione attribuita alle obbligazioni, ai titoli e alle note a reddito fisso dalle agenzie di rating del credito. Le obbligazioni high yield comportano rischi di credito e di liquidità maggiori rispetto alle obbligazioni con rating più elevato e sono considerate speculative in termini di capacità dell’emittente di pagare gli interessi e rimborsare il capitale puntualmente. Il reddito municipale può essere soggetto a imposte statali e locali per i residenti fuori dallo Stato. Alcuni redditi possono essere soggetti all’imposta minima alternativa federale per determinati investitori. Le plusvalenze, se presenti, sono imponibili. Gli Asset-Backed Securities (ABS) sono titoli finanziari come obbligazioni o note garantite da un pool di attività quali prestiti, leasing, debiti da carte di credito, royalties o crediti. I Mortgage-Backed Securities (MBS) sono investimenti simili a un’obbligazione costituiti da un insieme di mutui immobiliari acquistati dalle banche che li hanno emessi. Gli investitori in MBS ricevono pagamenti periodici simili alle cedole obbligazionarie. I titoli di prestito a tasso variabile possono includere attività di negoziazione irregolare, spread denaro/lettera ampi e lunghi periodi di regolamento delle operazioni. Il valore di qualsiasi garanzia, se presente, che assicura un prestito a tasso variabile può diminuire e può essere insufficiente a soddisfare gli obblighi dell’emittente in caso di mancato pagamento degli interessi o del capitale alle scadenze previste, oppure può risultare difficile da liquidare rapidamente. Sebbene generalmente meno sensibili alle variazioni dei tassi d’interesse rispetto agli strumenti a tasso fisso, il valore dei titoli di prestito a tasso variabile può diminuire se i loro tassi d’interesse non aumentano con la stessa rapidità, o nella stessa misura, dei tassi d’interesse generali.
I rating obbligazionari riflettono la valutazione dell’agenzia di rating sulla capacità dell’emittente di pagare puntualmente gli interessi e rimborsare il capitale dell’obbligazione. Le obbligazioni con rating BBB/Baa o superiore sono considerate investment grade, mentre quelle con rating BB/Ba o inferiore sono considerate speculative rispetto al puntuale pagamento di interessi e capitale. I rating di credito riflettono esclusivamente quelli assegnati dalle Nationally Recognized Statistical Rating Organizations (NRSRO) che hanno valutato le posizioni del fondo. Le obbligazioni con rating divergenti, se presenti, sono riportate nella categoria di rating più elevata.
Queste informazioni contengono proiezioni o altre dichiarazioni previsionali riguardanti eventi futuri, obiettivi o aspettative, e sono aggiornate solo alla data indicata. Non vi è alcuna garanzia che tali eventi o aspettative saranno realizzati, e i risultati effettivi possono differire in modo significativo da quanto qui mostrato. Le informazioni si basano sulle attuali condizioni di mercato, che fluttueranno e potrebbero essere superate da eventi di mercato successivi o per altre ragioni.
BNY Investments è il marchio dell’attività di gestione degli investimenti di BNY e delle sue affiliate di investimento a livello globale. BNY è il marchio corporate di The Bank of New York Mellon Corporation e può essere utilizzato per fare riferimento alla società nel suo complesso o, più in generale, alle sue varie controllate.
Le informazioni contenute nel presente documento riflettono opinioni generali e sono fornite esclusivamente a scopo informativo. Questo materiale non è inteso come consulenza di investimento né costituisce una raccomandazione ad adottare alcuna strategia di investimento.
Le opinioni e i punti di vista espressi sono soggetti a modifica senza preavviso.
Le performance passate non sono garanzia di risultati futuri.
Soggetti emittenti
Questo materiale è destinato alla distribuzione solo nei Paesi e ai destinatari qui elencati, fatte salve le condizioni e limitazioni indicate: • Stati Uniti: da BNY Mellon Securities Corporation (BNYSC), 240 Greenwich Street, New York, NY 10286. BNYSC, broker-dealer registrato e membro FINRA, ha stipulato accordi per offrire titoli negli Stati Uniti per conto di alcune società di BNY Investments. • Europa (esclusa la Svizzera): BNY Mellon Fund Management (Luxembourg) S.A., 2-4 Rue EugèneRuppertL-2453 Lussemburgo. • Regno Unito, Africa e America Latina (escluso il Brasile): BNY Mellon Investment Management EMEA Limited, BNY Mellon Centre, 160 Queen Victoria Street, London EC4V 4LA. Registrata in Inghilterra n. 1118580. Autorizzata e regolamentata dalla Financial Conduct Authority. • Sudafrica: BNY Mellon Investment Management EMEA Limited è un fornitore autorizzato di servizi finanziari. • Svizzera: BNY Mellon Investments Switzerland GmbH, Bärengasse 29, CH-8001 Zurigo, Svizzera. • Medio Oriente: filiale DIFC di The Bank of New York Mellon. Regolamentata dalla Dubai Financial Services Authority. • Sud-Est asiatico e Asia meridionale: BNY Mellon Investment Management Singapore Pte. Limited Co. Reg. 201230427E. Regolamentata dalla Monetary Authority of Singapore. • Hong Kong: BNY Mellon Investment Management Hong Kong Limited. Regolamentata dalla Hong Kong Securities and Futures Commission. • Giappone: BNY Mellon Investment Management Japan Limited. BNY Mellon Investment Management Japan Limited è un operatore di strumenti finanziari con licenza n. 406 (Kinsho) presso il Commissioner of Kanto Local Finance Bureau ed è membro della Investment Trusts Association, Japan, della Japan Investment Advisers Association e della Type II Financial Instruments Firms Association. • Brasile: ARX Investimentos Ltda., Av. Borges de Medeiros, 633, 4° piano, Rio de Janeiro, RJ, Brasile, CEP 22430-041. Autorizzata e regolamentata dalla Comissão de Valores Mobiliários (CVM) del Brasile. • Canada: BNY Mellon Asset Management Canada Ltd. è registrata in tutte le province e territori del Canada come Portfolio Manager ed Exempt Market Dealer, e come Commodity Trading Manager in Ontario. Tutti i soggetti emittenti sono controllate di The Bank of New York Mellon Corporation.
Nessuna parte di questo materiale può essere riprodotta in alcuna forma, né richiamata in altre pubblicazioni, senza espressa autorizzazione scritta. Tutte le informazioni qui contenute sono proprietarie e protette dalla normativa sul diritto d’autore.
NON ASSICURATO FDIC | NESSUNA GARANZIA BANCARIA | PUÒ PERDERE VALORE |
©2026 THE BANK OF NEW YORK MELLON CORPORATION
MARK-982628-2026-08-06
GU-922 - 29 gennaio 2027